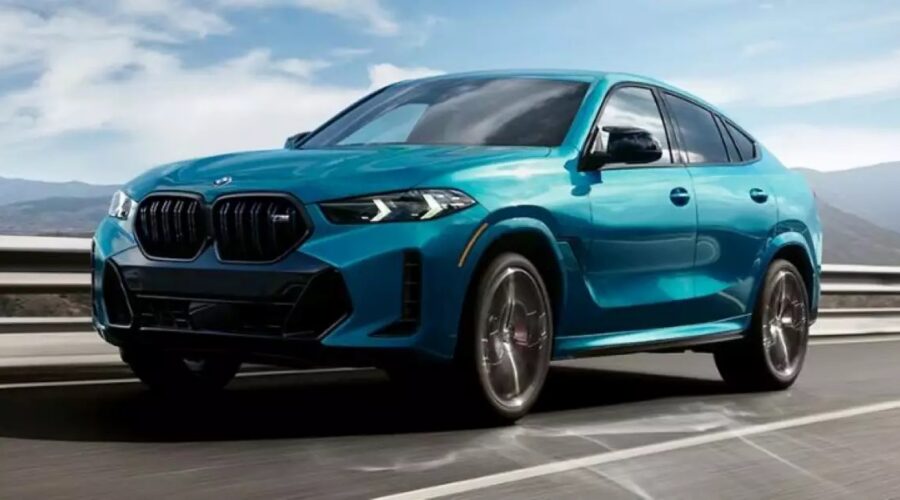
Guidare un’automobile di alta gamma rappresenta per molti automobilisti la sintesi ideale tra piacere di guida, prestigio estetico e innovazione tecnologica. Tuttavia, quando si punta a vetture di fascia alta, la modalità di accesso al veicolo incide in modo determinante sulla sostenibilità economica dell’operazione. Scegliere di noleggiare una BMW a lungo termine, ad esempio, è diventata una prassi diffusa tra professionisti e privati che desiderano mettersi al volante di modelli all’avanguardia senza immobilizzare capitali importanti. Ma analizzando a fondo pro e contro, quale formula risulta davvero più conveniente tra acquisto, leasing e noleggio?
L’acquisto tradizionale: proprietà e svalutazione accelerata
Comprare direttamente un’auto di alta gamma significa diventarne proprietari a tutti gli effetti, sia saldando l’intero importo sia attivando un finanziamento bancario. Il vantaggio principale risiede nella piena libertà di utilizzo: si guida senza limiti di chilometri e si può modificare il veicolo come si preferisce.
Tuttavia, bisogna fare i conti con la svalutazione: modelli di questo livello perdono gran parte del loro valore già nei primi due anni di vita. A questo si aggiungono la gestione autonoma di tutte le imposte, le coperture assicurative accessorie con massimali elevati e il rischio di dover sostenere interventi di officina complessi una volta terminata la garanzia di fabbrica.
Il leasing finanziario: la formula per chi pensa al riscatto
Il leasing si posiziona storicamente come una soluzione intermedia tra la proprietà e l’utilizzo puro. Prevede il versamento di un anticipo, una serie di canoni periodici e la facoltà finale di riscattare la vettura pagando una maxirata prestabilita.
Questa soluzione attrae soprattutto aziende e titolari di partita IVA per via dei benefici contabili legati all’ammortamento del bene strumentale. Tuttavia, a differenza di altre formule all inclusive, il leasing lascia spesso a carico del sottoscrittore la manutenzione ordinaria e straordinaria, la sostituzione degli pneumatici e la gestione delle polizze accessorie. Chi sceglie questa formula deve perciò calcolare bene le spese impreviste nel corso degli anni, senza dimenticare che alla scadenza potrebbe non valere la pena pagare il riscatto per un modello tecnologicamente vecchio.
Il noleggio a lungo termine: canone tutto incluso e certezza dei costi
Negli ultimi tempi sempre più persone scelgono il noleggio anche per le vetture di alta gamma. Il motivo è semplice: ci si toglie del tutto il pensiero della svalutazione e non ci si deve più preoccupare di trovare un compratore al momento di cambiare auto.
Con una quota mensile fissa, chi guida affida alla società ogni aspetto pratico e burocratico dell’auto:
- Coperture assicurative totali: polizze furto, incendio, kasko e assistenza stradale senza franchigie insostenibili.
- Manutenzione completa: tagliandi regolari, controlli periodici e riparazioni straordinarie sempre coperti.
- Sostituzione periodica: possibilità di cambiare veicolo ogni tre o quattro anni per guidare sempre modelli dotati dei più recenti sistemi di assistenza alla guida e propulsori a basso impatto ambientale.
La serenità di pianificare uscite certe senza sorprese rende questa formula particolarmente competitiva rispetto alle alternative.
La scelta finale quindi, dipende dalle singole priorità economiche, ma per chi vuole vivere l’eccellenza automobilistica senza pensieri burocratici o svalutazioni repentine, l’uso temporaneo tramite noleggio rappresenta oggi l’opzione più razionale ed equilibrata.


 I NOSTRI INDIRIZZI E-MAIL


 LINK
 CONTATTI